Qué es USDT y quién lo controla
Publicado: 1 de octubre de 2026
También disponible en:EnglishРусский
USDT es un token emitido por una empresa llamada Tether, y por promesa de esa empresa vale un dólar. Técnicamente es un registro en un contrato inteligente de una cadena de bloques concreta: una dirección y un número. En el fondo no es un dólar en una cuenta, sino una obligación de una empresa privada, y casi todo lo que le ocurre a USDT se explica por eso. El 30 de junio de 2026 había en circulación unos 184 600 millones de USDT, lo que lo convierte en la mayor stablecoin que existe.
No vamos a explicar qué es una «moneda estable» en general: así empieza toda guía sobre esta consulta. Lo más útil son tres consecuencias por las que USDT se comporta distinto de bitcoin o ether: qué sostiene su precio, en cuántas redes existe y qué puede hacer el emisor con su dirección. Llevamos notrace.exchange, un servicio de mezcla con una página para USDT, así que las cifras de abajo salen de fuentes primarias y no de resúmenes, y cada una lleva fecha y enlace.
Por qué tanta gente pregunta
Según Ahrefs, el 1 de octubre de 2026 «que es usdt» se busca unas 6500 veces al mes en Venezuela, unas 3500 en Argentina y unas 1500 en Colombia; en México, unas 900. Y en Rusia la consulta equivalente, «usdt это», se busca unas 10 000 veces al mes desde hace dos años, sin picos. Con ese volumen USDT no es una rareza sino algo cotidiano, y la respuesta a «qué es» decide cómo trata la gente su propio dinero.
Qué tiene usted realmente
El contrato de USDT lo emitió Tether Limited, filial de Tether Holdings Limited, con sede en las Islas Vírgenes Británicas; según Wikipedia, desde enero de 2025 la sede de la empresa está en El Salvador. El token es más antiguo que la mayoría de las redes en las que hoy vive: nació el 6 de octubre de 2014 con el nombre de Realcoin sobre Bitcoin, con el protocolo Omni, y se rebautizó Tether el 20 de noviembre de ese año. Hoy la propia empresa considera obsoleta esa emisión: en su página de protocolos admitidos, que abrimos el 1 de octubre de 2026, Bitcoin (Omni) figura entre los obsoletos, junto con Algorand, Vaulta (antes EOS), Kusama AssetHub y Bitcoin Cash (SLP).
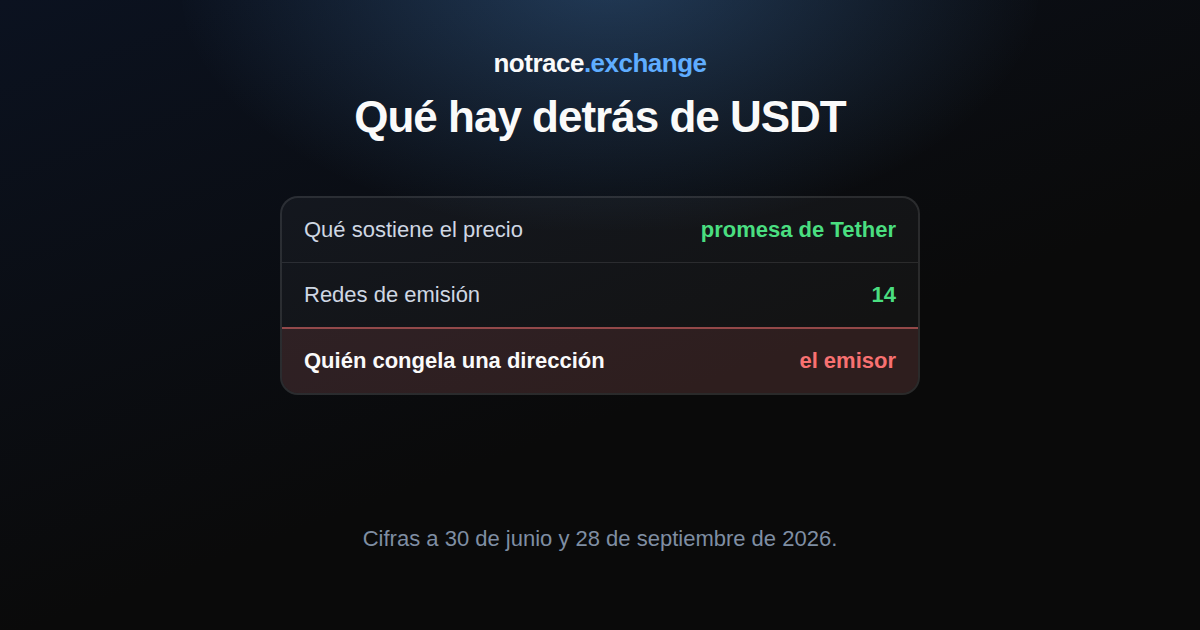
Esa es la primera diferencia con bitcoin. Bitcoin no tiene emisor: su precio es el resultado de las operaciones y la red no le promete nada a nadie. El precio de USDT lo sostiene una promesa, no una propiedad de la red. Si la promesa dejara de cumplirse, la cadena de bloques no lo notaría: el registro del contrato seguiría igual.
Por qué vale un dólar y hasta dónde fiarse de ello
Tether publica cada trimestre un informe de atestación de reservas. Según el informe del segundo trimestre de 2026, tal como lo cuenta Decrypt el 31 de julio, al 30 de junio:
- había en circulación unos 184 600 millones de USDT, 446 millones más que a finales de marzo;
- los activos eran de unos 187 750 millones de dólares frente a pasivos de unos 183 640 millones;
- los activos superaban a los pasivos en unos 4110 millones;
- la mayor parte de los activos estaba en letras del Tesoro de EE. UU. a corto plazo, acuerdos de recompra y otros activos líquidos respaldados por gobiernos; el oro superaba las 146 toneladas métricas, 14 más que en el trimestre anterior.
Es el informe del propio emisor y no lo hemos verificado: no tenemos con qué. Al resumirlo, confiamos en Decrypt exactamente hasta donde lo haría cualquier lector.
Hay motivos para preguntarse si se puede confiar, y están documentados. El 15 de octubre de 2018 el precio cayó brevemente a 0,88 dólares. El 17 de febrero de 2021 iFinex cerró el caso de la fiscal general de Nueva York pagando 18,5 millones de dólares sin admitir culpa. El 15 de octubre de 2021 Tether Limited pagó 41,6 millones de dólares a la Comisión de Comercio de Futuros de Materias Primas de EE. UU., que concluyó que había afirmado falsamente que USDT estaba totalmente respaldado por dólares (todo ello según el resumen de Wikipedia). Damos las fechas no como veredicto. Explican por qué la respuesta a «cuán estable es» está en los informes y en la historia, y no en la palabra «estable».
Una moneda, catorce redes
USDT no es una cadena, sino el mismo token emitido en varias. El 1 de octubre de 2026 la página de Tether enumera 14 como vigentes: Ethereum, Avalanche, BNB Smart Chain, Cosmos (a través de Kava), Celo, Kaia, Tron, Liquid, Solana, Polkadot AssetHub, Tezos, Near, Ton y Aptos.
Son registros distintos en contratos distintos. El USDT de Tron y el USDT de Ethereum son dos saldos diferentes, y uno no se pasa al otro con una transferencia normal: hace falta un puente o un servicio de terceros. Por eso la palabra «USDT» en un formulario de envío siempre está incompleta: se le añade una red. La dirección no siempre la delata. Una dirección de Tron empieza por la letra T y tiene 34 caracteres, mientras que una dirección del tipo 0x… de 42 caracteres es la misma en Ethereum, BNB Smart Chain, Avalanche y las demás redes compatibles con Ethereum: la red la elige usted al enviar, no la dirección.
Nuestra página de USDT se abre en Ethereum (ERC-20): las dos direcciones de recepción son direcciones de Ethereum, y el USDT de otra red no se acredita allí: es otro activo, no otro ajuste. El formulario ofrece el USDT de otras redes como activos aparte: el 1 de octubre de 2026 eran Polygon, Solana y Tron junto a Ethereum, cada uno con su propio mínimo y su propio coste de retiro. Cómo elegir entre Tron y Ethereum lo explicamos en TRC20 vs ERC20: which USDT network (en inglés); los detalles y los límites están en la página del mezclador de USDT.
Quién puede congelar USDT
Es la segunda consecuencia de una promesa: el emisor quiere poder detener el token, y el contrato de USDT puede hacerlo. Según un análisis de BlockSec, tiene tres funciones y solo la dirección propietaria puede llamarlas: la multifirma de Tether. addBlackList impide que una dirección envíe y reciba, removeBlackList devuelve esa capacidad y destroyBlackFunds quema el saldo. Según ese mismo análisis, para el congelamiento en sí no hace falta orden judicial.
Congelar no borra el registro. Los tokens permanecen en la dirección y en el suministro total, y siguen viéndose en un explorador; sencillamente no se mueven, hasta que Tether los queme aparte.
Lo que se sabe de la magnitud, con fechas y fuentes:
- el 23 de abril de 2026 Tether anunció que, junto con la OFAC y las fuerzas del orden de EE. UU., se habían congelado más de 344 millones de USDT en dos direcciones (tether.io);
- el 28 de septiembre de 2026 Tether escribió que en julio se habían congelado otros 130 millones o más en cuatro direcciones de Tron, unos 550 millones vinculados a Irán en 2026 en total, y más de 4900 millones de dólares en el conjunto de su cooperación con las autoridades, de los cuales más de 2400 millones están conectados con autoridades de EE. UU.; la empresa añadió que había alineado su política de congelación de billeteras con la lista SDN del Tesoro de EE. UU. (tether.io);
- BlockSec, al 26 de julio de 2026: 9597 direcciones en la lista negra con 5690 millones de dólares, de las cuales Tron tiene 6901 direcciones y 3710 millones, y Ethereum 2696 direcciones y 1980 millones.
Las dos sumas totales no coinciden: 4900 millones según Tether y 5690 millones según BlockSec. Al parecer cuentan cosas distintas —el resultado de la cooperación con las autoridades a lo largo del tiempo frente al saldo en direcciones de la lista negra en una fecha—, y no las conciliamos. BlockSec nombra tres orígenes de los congelamientos: peticiones de las fuerzas del orden, listas de sanciones y la propia vigilancia de Tether en busca de patrones de estafa y suplantación. En 2025, según sus cifras, se descongeló el 3,6 % de las direcciones, con una mediana de 18,2 días entre el congelamiento y la retirada. Un congelamiento puede revertirse, pero es la excepción.
Para quien lo tiene, de esto se deduce una sola cosa: USDT tiene una palanca que bitcoin, ether y SOL no tienen en absoluto, y pertenece al token, no a la billetera ni al servicio. Sea quien sea a quien confíe la custodia y sea cual sea el servicio que use, ninguno podrá deshacer un congelamiento. Nuestra página de USDT dice lo mismo.
Qué se ve de quien lo tiene
Una dirección de Ethereum o de Tron es una cuenta: en ella están todo el saldo y todo el historial, y una sola búsqueda en un explorador lee ambos. Las transferencias de USDT son eventos públicos del contrato del token en la red en la que ocurren, y un saldo congelado sigue visible exactamente igual. Lo que revela por sí sola la dirección de un desconocido está explicado en what is a wallet address (por ahora solo en inglés); cómo cambia el panorama cuando las claves no las tiene usted, en billetera custodial y no custodial.
USDT y el dólar
Un dólar en una cuenta bancaria es un derecho frente a un banco dentro de un sistema regulado. USDT es un token: su precio en las plataformas de trading oscila alrededor de uno y, como se vio arriba, llegó a caer a 0,88; se mueve las 24 horas, y en una cadena de bloques nadie puede revertir una transferencia equivocada. No es un juicio, es una diferencia que conviene recordar cuando alguien escribe «1 USDT = 1 $».
Dónde estamos nosotros
La página del mezclador de USDT se abre en Ethereum (ERC-20): las dos direcciones de recepción son direcciones de Ethereum, y el USDT de otras redes se elige en el formulario como activo aparte. No hay registro, ni correo, ni documentos.
- El pago sale en dos transferencias a dos direcciones suyas, cada una con su propio retardo; el 1 de octubre de 2026 cada retardo podía fijarse de 0 a 6 horas, de hora en hora.
- Mientras corre un retardo, los fondos los tiene el servicio. El apartado 8 de las condiciones lo dice sin rodeos: desde que se acredita su depósito hasta que sale la última transferencia, el servicio es el custodio de esos fondos.
- Antes de pagar, la orden ofrece una carta firmada con nuestra clave PGP: lo que envía, lo mínimo que recibirá, las dos direcciones y los dos retardos.
- Nuestra comisión el 1 de octubre de 2026 era del 0,5 %; es lo único que se añade a la cotización, y la cifra vigente figura siempre en las preguntas frecuentes.
- Un congelamiento del emisor tras un pago es una propiedad del token. No podemos influir en él ni deshacerlo.
Por dónde empezar
Si la pregunta es si USDT es seguro, lea el informe trimestral de Tether y lo que escriben sobre él analistas independientes, no las explicaciones «en palabras sencillas». Si la pregunta es qué hacer con él, empiece por la red y no por la moneda: de ella dependen la dirección, la comisión y lo que otros verán de usted. Y a quien esté eligiendo adónde enviar monedas desde una dirección ya conocida, las comprobaciones de cómo elegir un mezclador de bitcoin (en inglés) le convienen tanto con nosotros como con cualquier otro.